
数字货币风口没走远,2026年普通人怎么把红利落进自己口袋
在金融圈摸爬滚打十五年数字货币引领风口,我亲历过数字货币从边缘概念到主流基础设施的全过程。2026年的今天,数字人民币已覆盖全国九成以上城市,央行数字货币的跨境结算试点也跑通了东南亚走廊。风口不是虚的,它实打实地改写了资金流转的游戏规则。
最直观的变动在零售端。楼下早餐店上月起不再收现金,扫码即完成数字人民币入账,商家结算从T+1变成实时。对小商户来说,现金流压力减轻,手续费也省了。钱包里多出来的那几毛钱利差,就是风口落到地上的真实体感。
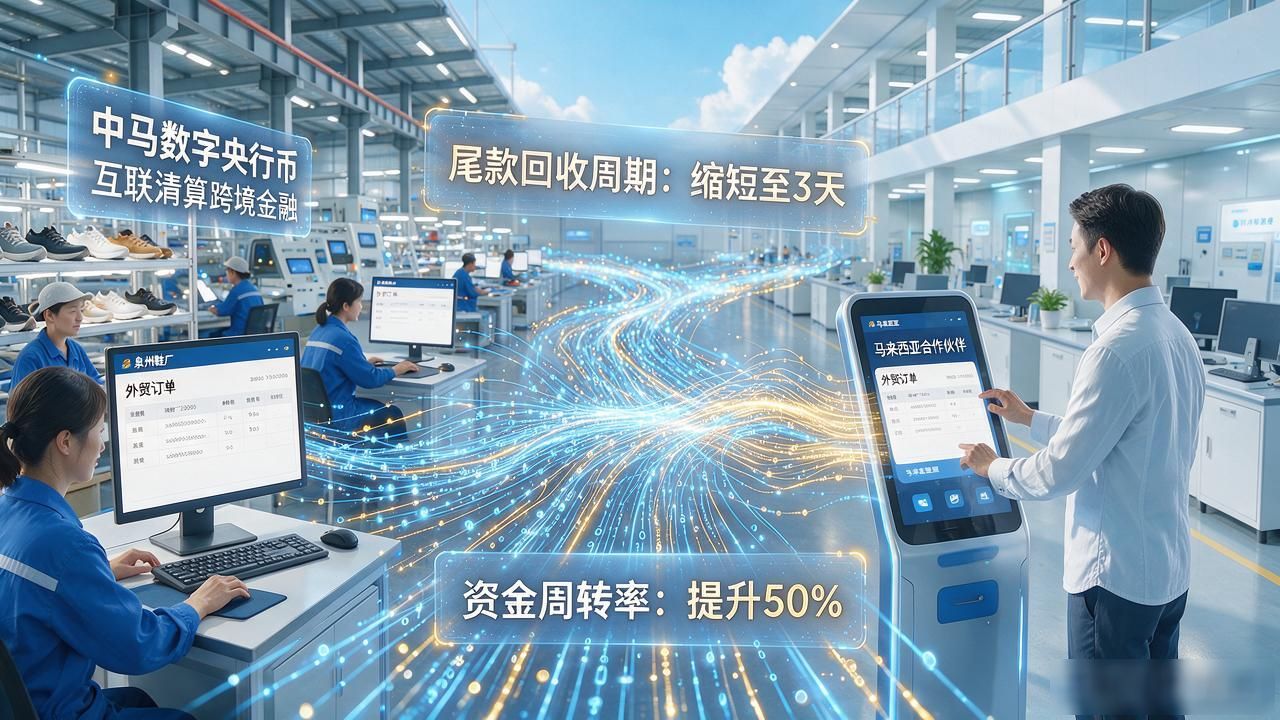
跨境这块的变化更猛。去年跑通的中马数字央行币互联数字货币风口没走远,2026年普通人怎么把红利落进自己口袋,让外贸小单从走SWIFT要等四五天,缩短到几分钟清算。我在供应链金融做过的一个案例,泉州一家鞋厂对马来的尾款回收周期直接砍半,资金周转率一拉高,省下的银行融资成本够再开一条产线。
普通人参与数字货币的红利,不该只盯着炒币。 更实际的路径是理解制度设计:数字人民币的隐私保护机制、智能合约在供应链里的分账逻辑、央行数字货币对银行存款结构的冲击。把这些搞透,你配置资产时判断力就高出一截。
我带过的团队里,有个95后小姑娘,去年用数字人民币的智能合约功能帮自家开店的父母搭了一套自动分账系统,月流水三十七万,对账时间从三天缩到十分钟。她没炒过一单币,却是这波红利最实在的受益者。风口从来不只属于喊口号的人,属于把工具用明白的人。
