
数字货币法律属性包括哪些核心要素?一文讲清
在数字资产快速渗透金融领域的当下,厘清其法律边界已成为投资者与监管者共同面临的紧迫课题。数字货币并非无源之水,它依托技术生成,却必须纳入既有法律框架进行审视。理解其底层逻辑,是从“炒币”到“理财”观念转变的关键一步,也是规避潜在合规风险的基石。
目前主流观点认为,加密货币主要被视为一种新型数字商品。这类资产不具备法定货币地位数字货币法律属性包括哪些核心要素?一文讲清,不能像纸币那样用于日常支付或强制流通。其价值波动剧烈数字货币法律属性包括,缺乏国家信用背书,因此在司法实践中,往往参照动产或电子数据进行处理。这种定性直接影响了资产冻结、分割以及跨境转移时的法律依据。
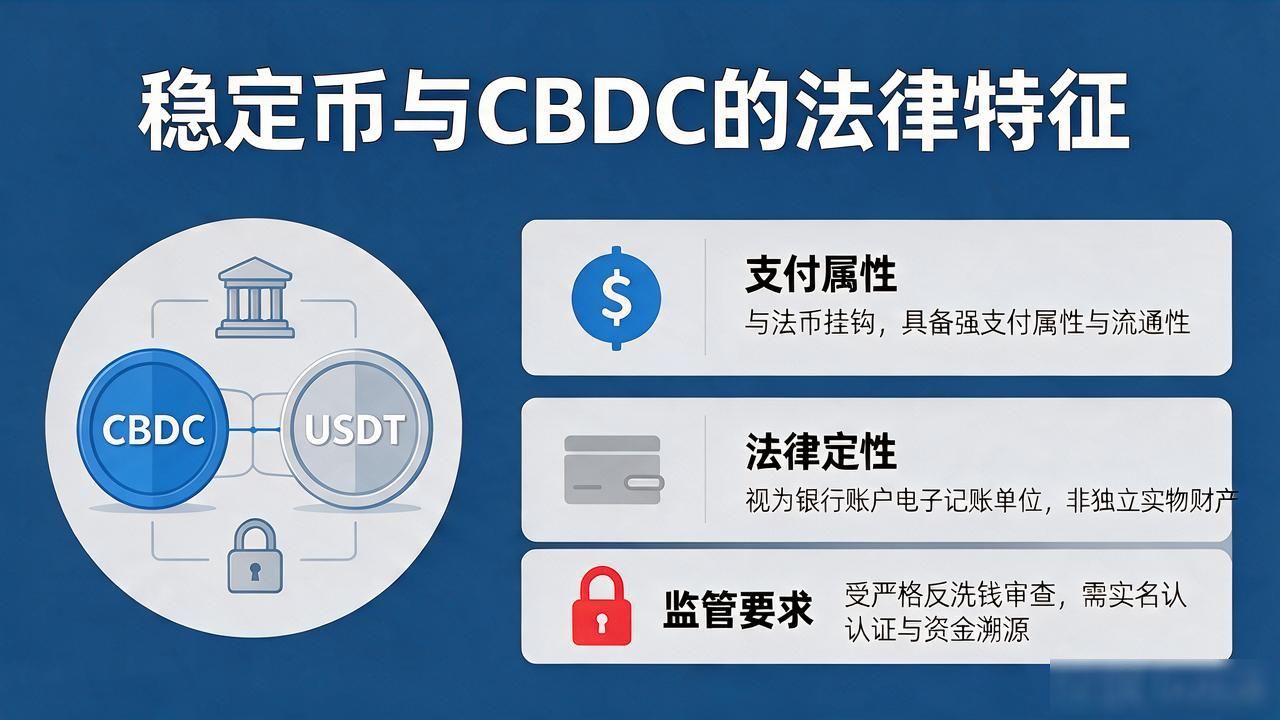
在特定金融场景中,部分稳定币或央行数字货币(CBDC)则呈现出电子货币的法律特征。它们与法币挂钩,具备较强的支付属性和流通性。法律上更倾向于将其视为银行账户中的电子记账单位,而非独立的实物财产。这种属性使其受到更严格的反洗钱审查,持有者需配合金融机构进行实名认证和资金溯源。
对于具有治理功能的代币,法律属性则可能滑向有价证券的范畴。若发行方承诺未来收益,投资者享有分红或回购权,这类代币便触及了《证券法》的红线。监管机构通过“经济实质测试”来甄别其是否属于投资合同,一旦被认定为证券,便需履行信息披露义务,否则将面临严厉的行政乃至刑事制裁。
智能合约代码本身还承载着电子数据的法律意义。区块链上的交易记录具有不可篡改特性,在司法证据认定中具备较高的证明力。然而,当代码发生漏洞或争议时,法律责任的归属依然模糊,是归咎于开发者还是持有者,目前各地判例尚不统一,这为司法实践留下了诸多探讨空间。
