
人民银行数字货币监管:隐私保护、跨境支付与反洗钱怎么兼顾
人民银行数字货币监管人民银行数字货币监管,本质是央行在数字化浪潮中重新划定权力边界——既要对冲技术风险,又不能把创新关在门外。
双层运营架构是监管基石。央行管发行清算,商业银行负责场景落地与用户服务。"央行-运营机构"的分层设计,让合规成本被摊薄到整个金融网络中。2025年以来试点城市从26个持续扩展,运营机构新增了部分城商行,监管颗粒度明显变细。
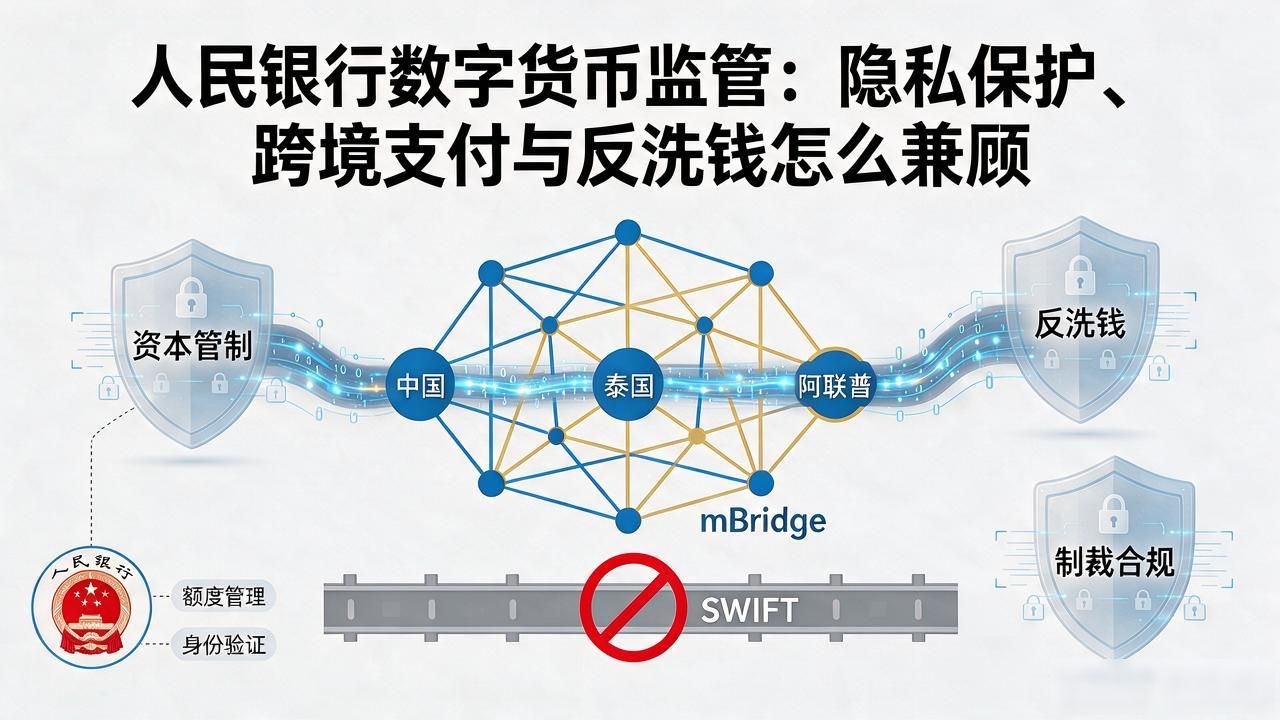
跨境是监管最棘手的部分。多边央行数字货币桥把中国、泰国、阿联酋等国央行直接连通,绕开了传统SWIFT通道。但资本管制、反洗钱、制裁合规这些老问题换了技术壳子又冒出来。人民银行需和各国监管反复协调人民银行数字货币监管:隐私保护、跨境支付与反洗钱怎么兼顾,跨境数字人民币的额度管理与身份验证规则至今仍在迭代。
隐私和监管的张力贯穿始终。数字人民币采用"可控匿名"——小额交易用户侧匿名,大额交易央行可穿透。运营机构每日上报的交易数据量极大,监管技术团队按月调整反洗钱阈值。2026年初新的分级授权审计机制上线,数据访问权限被拆成更细的角色层级。
从个人钱包到智能合约再到跨境结算,人民银行数字货币监管的规则还在快速生长。你手里的数字人民币钱包,背后站着哪一层监管逻辑?下次打开支付的时候,不妨多看一眼。
