
数字人民币的技术揭秘:为什么它比支付宝更牛
央行数字货币(e-CNY)的技术架构,正在悄悄改变我们的支付格局。不少人还停留在"数字货币就是电子支付"的朴素认知里,其实它的技术底层远比想象中复杂和精妙。从双层运营架构到分布式账本,从可控匿名到智能合约,每一项技术都在为未来的金融基础设施打基础。理解这些技术逻辑,有助于我们看清这场变革的本质。
双离线支付是数字人民币最具革命性的技术创新之一。 传统移动支付必须依赖网络,而数字人民币采用了基于安全芯片和密码学的离线交易方案。两个手机即便在地铁信号盲区,也能完成资金转移。这项技术的核心在于采用了"可控匿名"机制,既保障用户隐私,又防止洗钱等违法行为数字人民币的技术揭秘:为什么它比支付宝更牛,技术上通过交易限额和后台实名核验来实现平衡。这种设计让数字人民币在紧急救援、偏远地区等场景下具有不可替代的优势。
智能合约技术正在重塑数字人民币的应用边界。所谓智能合约,就是自动执行的程序代码,当预设条件达成时,资金自动划转,无需第三方介入。政府补贴可以定向发放、专款专用,企业供应链金融可以实现资金流转全程可追溯。这项技术让资金流与信息流实现了真正意义上的合一。 比如某笔专项扶贫资金,可以通过智能合约确保只能用于购买指定物资,任何挪用的尝试都会自动触发预警。
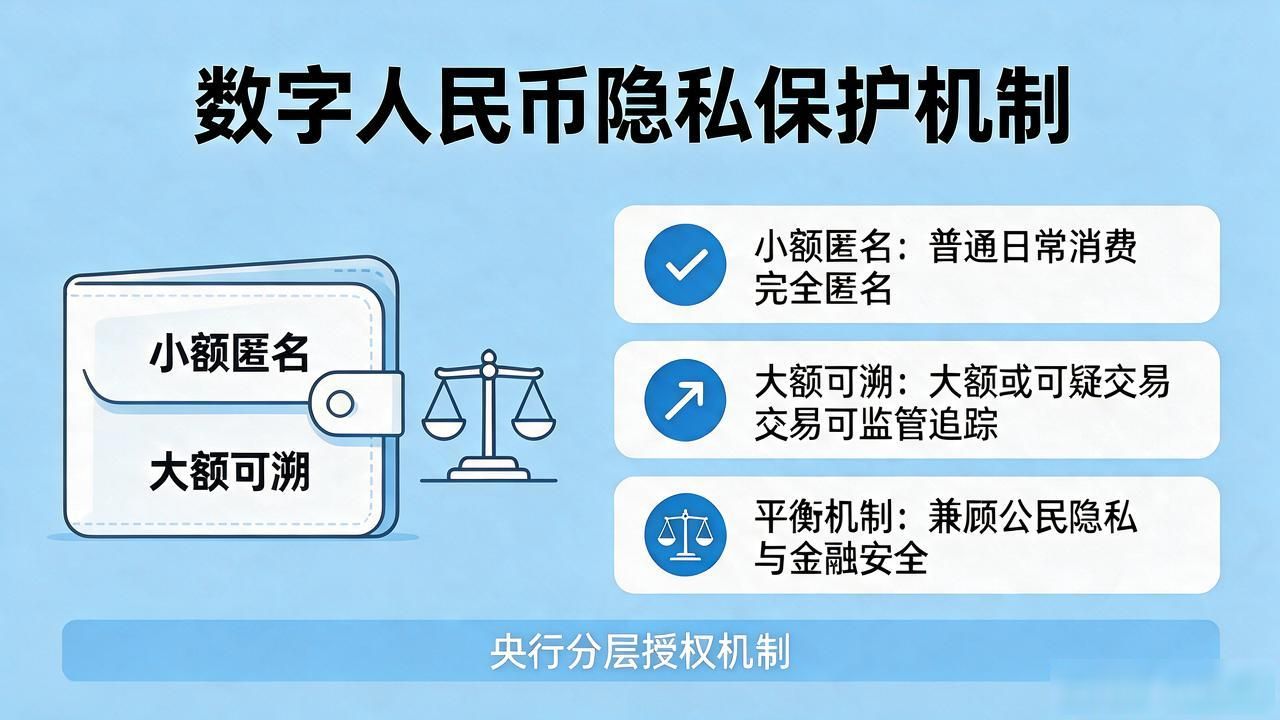
隐私保护是数字人民币技术体系的另一大亮点。央行采用了"小额匿名、大额依法可溯"的原则,技术上通过分层授权机制来实现。普通日常消费完全匿名,银行无需知道你的交易细节;但在大额或可疑交易时,监管部门可以通过授权链路追踪资金流向。这种设计既保护了公民隐私权人民币数字货币的技术,又维护了金融安全,在全球数字货币领域属于较为先进的方案。
数字人民币的安全性建立在多重技术保障之上。密码学层面采用了国密算法SM2、SM3、SM4,从算法根源上确保数据安全。硬件层面,各运营机构部署的数字钱包依托于专用安全芯片,具备物理抗攻击能力。架构层面,中央银行作为唯一发行机构,实行中心化管理,有效防范了去中心化加密货币的价格波动风险。此外,分布式账本技术与传统中心化数据库相结合,实现了性能与安全的兼顾。
从技术演进的角度看,数字人民币并非简单的"电子钞票",而是一个融合了密码学、分布式系统、智能合约等前沿技术的金融基础设施。它代表的是一种全新的货币形态,是对现有支付体系的补充和升级,而非颠覆。 随着应用场景的不断拓展和技术标准的逐步完善,这套体系有望为全球央行数字货币的发展提供中国方案。
