
2026年了,数字货币钱包的前景到底如何?一个从业者的判断
做了快十年区块链产品,钱包是我盯得最久的赛道。从助记词冷钱包到智能合约钱包、多签托管,这个赛道变了很多次,但核心没变——帮用户管住私钥。站在2026年看,钱包的底层逻辑正在切换。
技术层面,MPC和门限签名正在取代单点私钥模型。用户不再需要记12个助记词,密钥分散在多个节点,丢一个设备不至于全完。硬件钱包和手机钱包的边界在模糊,SE芯片成本降到了千元机能打进去的水位2026年了,数字货币钱包的前景到底如何?一个从业者的判断,"高安全+好用"这对矛盾正在被硬件消解。
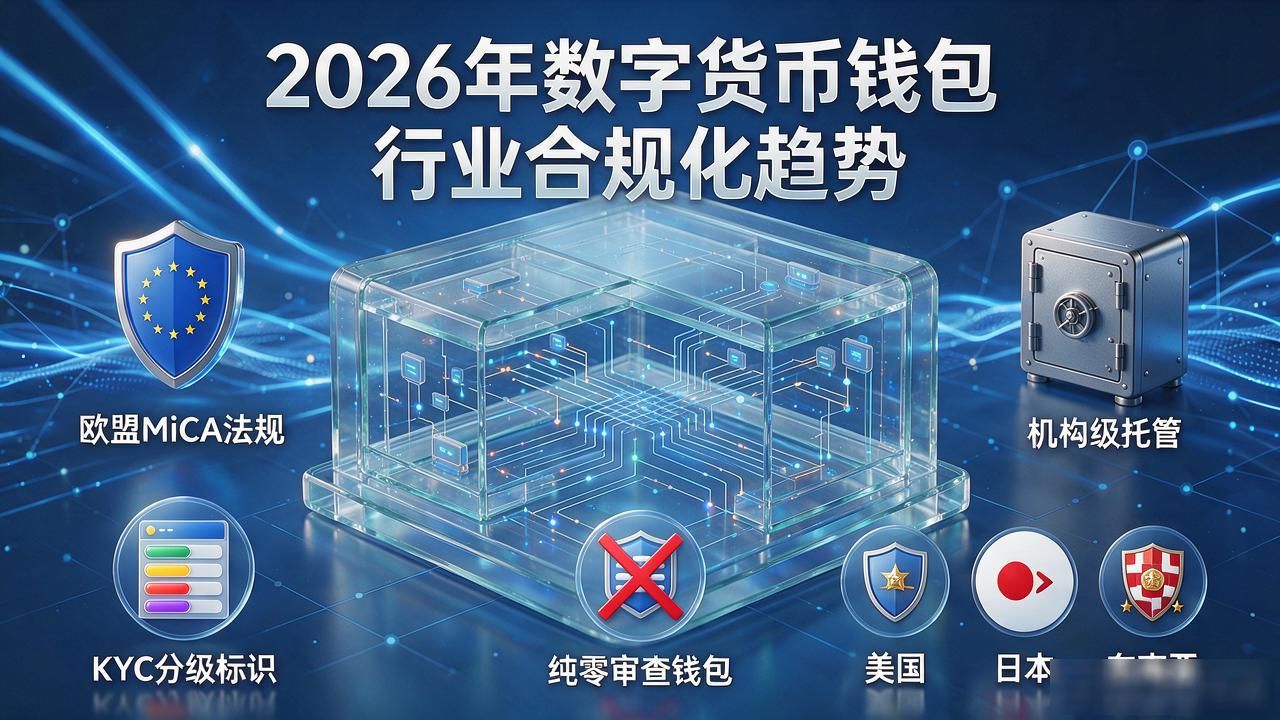
合规线走得比所有人预想都快。欧盟MiCA落地后,机构级托管和KYC分级成了硬性门槛,纯零审查钱包在欧盟基本没有活路。美国、日本、东南亚节奏不同,厂商正在做"一套产品多套合规层"的架构。靠开源钱包打天下的时代结束了,合规能力变成了入场券。
用户端变化更直观。嵌入式金融让钱包从"币圈工具"变成了"支付入口",你不需要知道什么是链、什么是Gas,扫码点一下,底层走稳定币结算。Tether和Circle把法币锚定做扎实之后,钱包的日均交易笔数增速已经跑赢了信用卡渠道。
往长远看,钱包不会消失,但会"隐形化"——变成操作系统里的安全模块、银行账户的子功能、智能合约里的签名环节。用户感知到的不再是"打开App",而是"付了钱"。真正的机会在中间层:给银行、给传统金融提供密钥管理和合规通道的基础设施服务。这门生意不性感数字货币钱包前景展望,但现金流稳,壁垒也高。
